4화에서 붕어빵 노점의 재무상태표, 즉 "오늘 밤의 사진"을 찍었다. 그날 통장 잔고는 200만 원이었다. 사장님은 그 뒤로 한 달 동안 2화와 똑같이 장사해서 순이익 280만 원을 남겼다.
그런데 한 달 뒤 통장을 열어 본 사장님은 고개를 갸웃했다. 잔고가 170만 원이다. 280만 원을 벌었는데 오히려 30만 원이 줄었다. 장부가 틀린 걸까?
장부는 틀리지 않았다. 이익과 현금은 다르기 때문이다. 오늘은 그 차이를 보여주는 세 번째 장부, 현금흐름표를 만든다.
4화를 아직 못 봤다면 붕어빵 노점의 사진 한 장, 재무상태표 읽는 법 (붕어빵 경제교실 4화)부터 보고 오면 이어서 읽기 편하다.
이번 달 노점에 있었던 일
장사 외에도 이번 달에는 돈이 움직이는 일이 몇 가지 있었다.
| 이번 달 있었던 일 | 금액 |
|---|---|
| 장사로 남긴 순이익 (2화와 같음) | 2,800,000원 |
| 외상 재료값이 늘었다 (200,000원 → 300,000원) | 100,000원 |
| 남은 재료를 더 사 두었다 (300,000원 → 500,000원) | 200,000원 |
| 붕어빵 틀을 하나 더 샀다 | 1,000,000원 |
| 대출 원금 일부를 갚았다 (3,000,000원 → 2,500,000원) | 500,000원 |
| 사장님이 생활비로 가져갔다 | 1,500,000원 |
이 여섯 가지가 통장에 어떤 영향을 줬는지 하나씩 따라가면 수수께끼가 풀린다.
현금흐름표: 돈이 들어오고 나간 길을 세 갈래로
현금흐름표는 일정 기간 동안 현금이 어디서 들어오고 어디로 나갔는지를 세 가지 활동으로 나눠 보여준다.
- 영업활동: 본업인 장사로 생긴 현금의 움직임
- 투자활동: 오래 쓸 물건(붕어빵 틀, 수레 등)을 사고팔면서 생긴 현금의 움직임
- 재무활동: 돈을 빌리고 갚거나, 주인이 돈을 넣고 가져가면서 생긴 현금의 움직임
손익계산서처럼 한 달, 한 해 같은 "기간"을 보는 장부다. 그래서 "기간의 성적표"인 손익계산서와 "시점의 사진"인 재무상태표 사이를 이어 준다.
1. 영업활동 현금흐름: 장사로 실제 들어온 현금
출발점은 순이익 280만 원이다. 하지만 순이익이 전부 현금으로 들어온 것은 아니다. 두 가지를 조정해야 한다.
첫째, 외상 재료값이 10만 원 늘었다. 재료는 받아서 썼지만 돈은 아직 안 냈다는 뜻이다. 비용으로는 잡혔지만 현금은 아직 나가지 않았으니, 현금 기준으로는 10만 원을 더한다.
둘째, 남은 재료가 20만 원어치 늘었다. 이번 달에 쓸 것보다 재료를 더 사 두었다는 뜻이다. 아직 쓰지 않아 비용은 아니지만 현금은 이미 나갔으니, 20만 원을 뺀다.
| 영업활동 현금흐름 | 금액 |
|---|---|
| 순이익 | +2,800,000원 |
| 외상 재료값 증가 (돈을 아직 안 냄) | +100,000원 |
| 남은 재료 증가 (미리 사 둠) | −200,000원 |
| 영업활동 현금흐름 | +2,700,000원 |
본업인 장사로는 현금이 270만 원 들어왔다. 장사 자체는 문제가 없다.
2. 투자활동 현금흐름: 붕어빵 틀 한 대
사장님은 손님이 많아지자 붕어빵 틀을 하나 더 샀다. 100만 원이 나갔다. 오래 쓸 물건이라 손익계산서의 비용이 아니라 재무상태표의 비유동자산이 되지만, 통장에서는 분명히 돈이 나갔다.
| 투자활동 현금흐름 | 금액 |
|---|---|
| 붕어빵 틀 구입 | −1,000,000원 |
| 투자활동 현금흐름 | −1,000,000원 |
3. 재무활동 현금흐름: 빚 갚고, 생활비 가져가고
대출 원금 50만 원을 갚았다. 2화의 손익계산서에서 비용으로 잡힌 것은 이자 25,000원뿐이었다. 원금을 갚는 것은 비용이 아니라 빚이 줄어드는 것이므로 손익계산서에는 나오지 않는다. 그래도 현금은 나간다.
사장님은 생활비로 150만 원을 가져갔다. 회사로 치면 주주에게 이익을 나눠 주는 배당과 비슷한 돈이다. 이것도 비용이 아니라 손익계산서에는 없지만, 통장에서는 빠져나갔다.
| 재무활동 현금흐름 | 금액 |
|---|---|
| 대출 원금 상환 | −500,000원 |
| 사장님이 가져간 돈 | −1,500,000원 |
| 재무활동 현금흐름 | −2,000,000원 |
수수께끼 풀이: 통장이 30만 원 줄어든 이유
세 갈래를 모두 더하면 이렇게 된다.
| 붕어빵 노점 현금흐름표 (한 달) | 금액 |
|---|---|
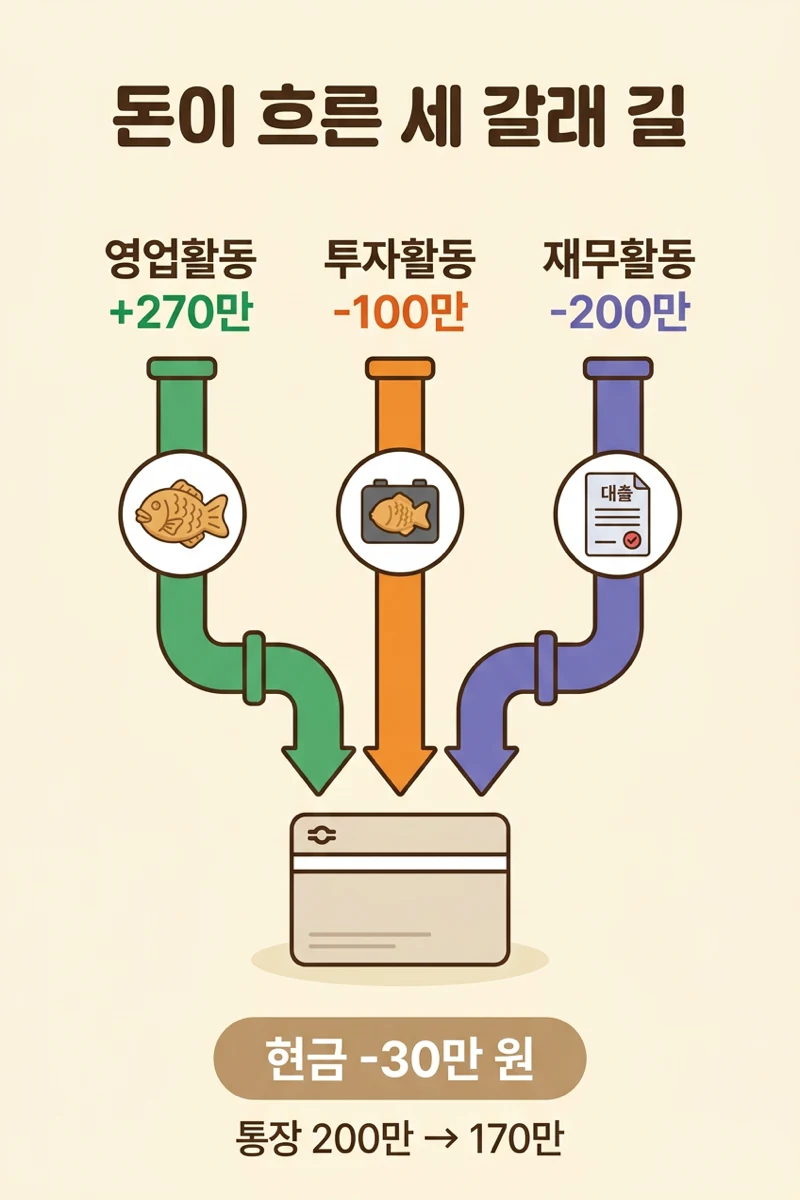
| 영업활동 현금흐름 | +2,700,000원 |
| 투자활동 현금흐름 | −1,000,000원 |
| 재무활동 현금흐름 | −2,000,000원 |
| 현금 증감 | −300,000원 |
| 월초 통장 잔고 | 2,000,000원 |
| 월말 통장 잔고 | 1,700,000원 |
장사로 270만 원을 벌어 왔지만, 틀을 사고 빚을 갚고 생활비를 가져가는 데 300만 원이 나갔다. 그래서 통장은 30만 원 줄었다. 장부도 맞고 장사도 잘됐다. 다만 이익과 현금은 다른 길로 움직였을 뿐이다.
한 달 뒤 사진은 이렇게 바뀐다
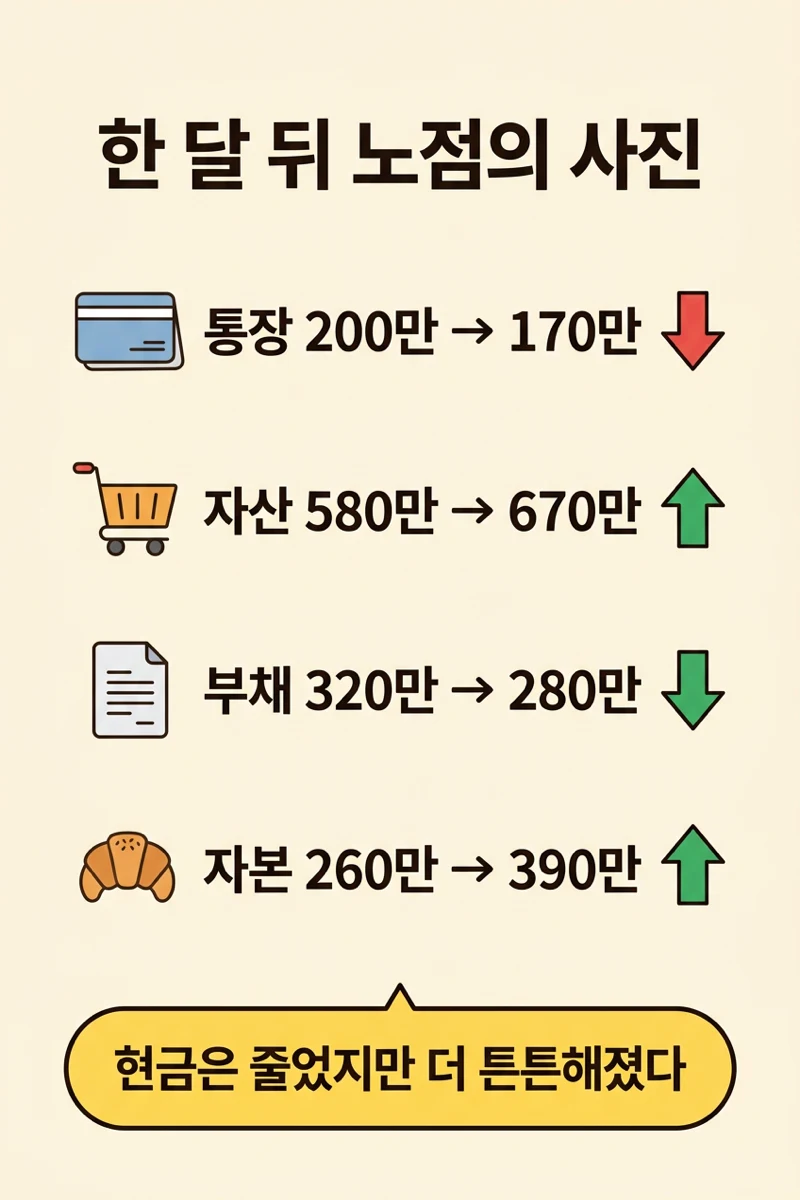
4화에서 배운 재무상태표로 한 달 뒤 사진을 다시 찍어 보면, 세 장부가 맞물려 돌아가는 것을 확인할 수 있다.
| 한 달 뒤 재무상태표 | 금액 |
|---|---|
| 통장 잔고 | 1,700,000원 |
| 남은 재료 | 500,000원 |
| 붕어빵 틀 (2대) | 3,000,000원 |
| 수레 | 1,500,000원 |
| 자산 총계 | 6,700,000원 |
| 외상 재료값 | 300,000원 |
| 붕어빵 틀 대출 | 2,500,000원 |
| 부채 총계 | 2,800,000원 |
| 자본금 | 1,000,000원 |
| 이익잉여금 (160만 + 280만 − 150만) | 2,900,000원 |
| 자본 총계 | 3,900,000원 |
| 부채와 자본 총계 | 6,700,000원 |
통장 잔고는 줄었지만 자산 총계는 580만 원에서 670만 원으로 늘었고, 부채는 줄고 자본은 늘었다. 이번 달 노점은 현금은 줄었어도 더 튼튼해졌다. 이번 화에서는 이해를 돕기 위해 붕어빵 틀의 가치가 쓰면서 줄어드는 부분(감가상각)은 계산하지 않았다. 감가상각은 시리즈 뒤쪽에서 따로 다룬다.
흑자인데 망할 수 있다: 흑자도산
이익과 현금이 다르다는 사실은 생각보다 무섭다. 뉴스에 가끔 나오는 "흑자도산"이 바로 이 이야기다. 장부상으로는 이익을 내고 있지만, 갚아야 할 날에 현금이 없어서 문을 닫는 경우다.
만약 이번 달 사장님이 생활비를 더 가져가고 틀도 두 대를 샀다면, 통장이 바닥나 다음 주 외상 재료값을 못 갚았을 수도 있다. 이익이 났다는 것만으로는 안심할 수 없고, 현금이 실제로 어떻게 흐르는지를 함께 봐야 하는 이유다.
1분 복습
- 현금흐름표: 일정 기간 동안 현금이 어디서 들어오고 어디로 나갔는지 보여주는 장부
- 영업활동: 본업으로 생긴 현금 (순이익에서 외상·재고 변화를 조정)
- 투자활동: 오래 쓸 물건을 사고팔아 생긴 현금 (붕어빵 틀 구입)
- 재무활동: 빌리고 갚고, 주인이 넣고 가져가서 생긴 현금 (대출 상환, 생활비)
- 오늘의 노점: 순이익 280만 원, 그런데 현금은 30만 원 감소
- 이익과 현금은 다르다. 흑자여도 현금이 없으면 위험하다
다음 화 예고
6화에서는 비 오는 날의 고민을 다룬다. 손님이 거의 없는 날에도 노점을 열어야 할까? 많이 팔수록 늘어나는 돈(변동비)과 하나도 못 팔아도 나가는 돈(고정비)을 나눠, 하루에 몇 개를 팔아야 손해를 안 보는지 손익분기점을 계산해 본다.
※ 본 시리즈는 경제·회계 용어를 쉽게 설명하기 위한 교육 콘텐츠이며, 등장하는 노점과 수치는 이해를 돕기 위한 가상의 예시다. 실제 현금흐름표 작성 방법과 항목 분류는 적용 회계기준에 따라 다를 수 있다. 특정 종목이나 투자 상품에 대한 권유·조언이 아니다.