3화에서 사장님은 장사를 마친 밤, 노점에 있는 것을 하나씩 적었다. 붕어빵 틀, 수레, 남은 재료, 통장 잔고. 그리고 빌린 돈과 사장님 몫을 나눠 "자산 = 부채 + 자본"이라는 공식을 확인했다.
오늘은 그 목록을 회사들이 실제로 쓰는 공식 양식으로 옮긴다. 이 양식의 이름이 재무상태표다. 예전에는 대차대조표라고 불렀기 때문에 오래된 책이나 뉴스에서는 그 이름으로 나오기도 한다.
3화를 아직 못 봤다면 붕어빵 노점은 누구의 것일까? 자산·부채·자본 (붕어빵 경제교실 3화)부터 보고 오면 이어서 읽기 편하다.
성적표와 사진: 손익계산서와 무엇이 다를까
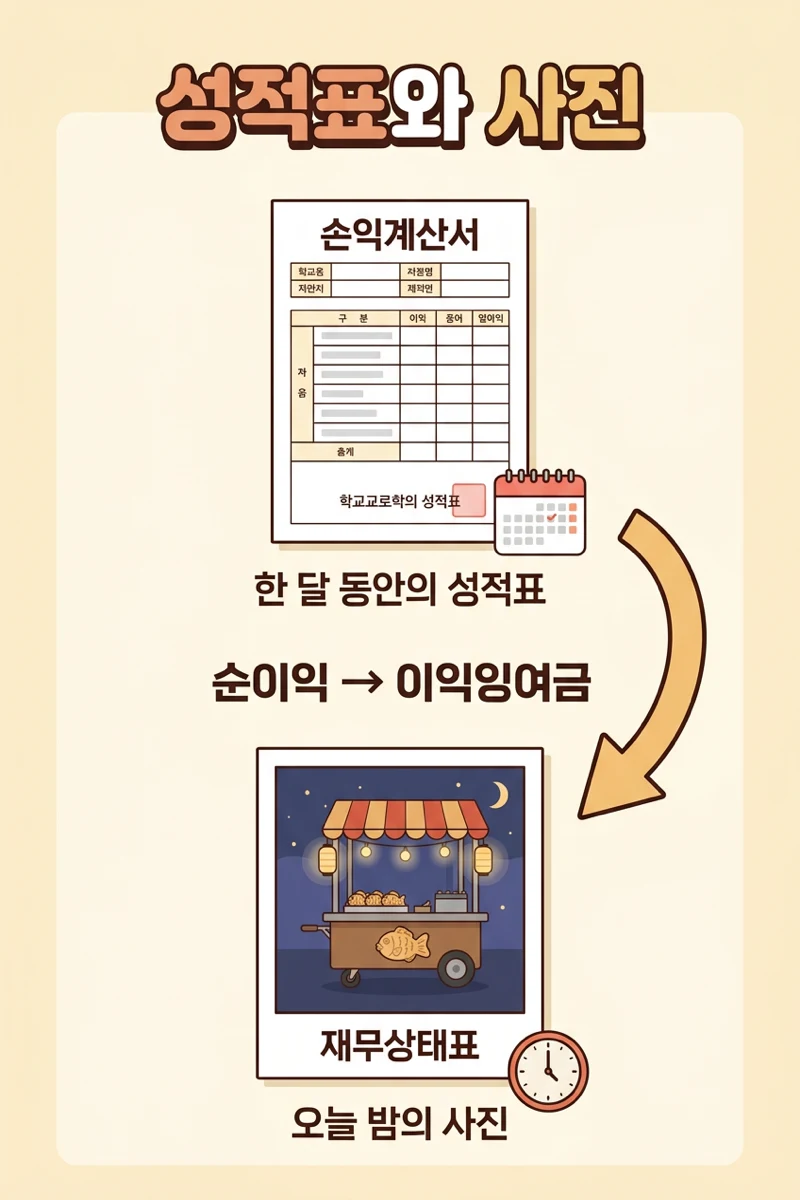
2화에서 만든 손익계산서와 오늘의 재무상태표는 같은 노점을 보지만, 보는 방식이 완전히 다르다.
| 구분 | 손익계산서 (2화) | 재무상태표 (오늘) |
|---|---|---|
| 비유 | 한 달 동안의 성적표 | 오늘 밤 찍은 사진 |
| 기준 | 기간 (예: 한 달 동안) | 시점 (예: 오늘 밤 장사 마감 후) |
| 답하는 질문 | 얼마나 벌었나? | 지금 무엇을 가졌고, 그 돈은 어디서 왔나? |
| 핵심 숫자 | 매출, 영업이익, 순이익 | 자산, 부채, 자본 |
성적표는 한 학기 동안 얼마나 잘했는지 보여주고, 사진은 지금 이 순간의 모습을 보여준다. 그래서 재무상태표 맨 위에는 "○○년 ○월 ○일 현재"처럼 날짜 하나가 적힌다.
유동과 비유동: 1년 안에 돈이 되느냐
재무상태표는 자산과 부채를 그냥 나열하지 않고, "1년"을 기준으로 둘로 나눈다.
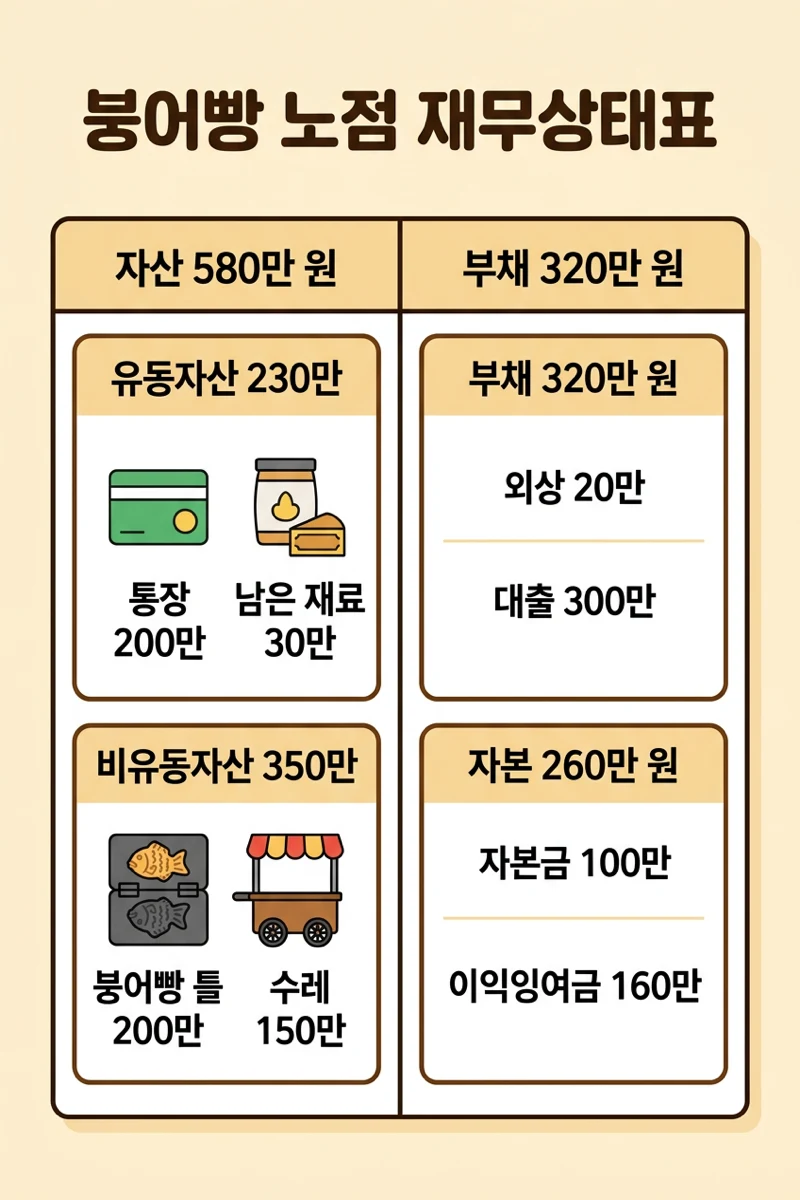
- 유동자산: 1년 안에 현금이 되거나 써서 없어질 자산 (통장 잔고, 남은 재료)
- 비유동자산: 1년 넘게 오래 쓰는 자산 (붕어빵 틀, 수레)
- 유동부채: 1년 안에 갚아야 하는 빚 (다음 주에 줄 외상 재료값)
- 비유동부채: 갚을 날이 1년 넘게 남은 빚 (붕어빵 틀을 살 때 빌린 대출)
이번 화에서는 이해를 돕기 위해 대출 300만 원을 만기가 1년 넘게 남은 빚으로 가정했다. 실제 회계에서는 장기 대출이라도 1년 안에 갚을 부분은 유동부채로 따로 나누어 적는다.
이렇게 나누는 이유는 간단하다. 다음 주에 갚을 돈은 1년 안에 돈이 되는 자산으로 갚아야 한다. 붕어빵 틀을 팔아서 외상값을 갚을 수는 없기 때문이다. 유동자산과 유동부채를 비교하는 방법은 시리즈 뒤쪽에서 따로 다룬다.
자본도 둘로 나뉜다: 자본금과 이익잉여금
3화에서 자본 260만 원은 두 덩어리였다. 처음 장사를 시작할 때 넣은 돈 100만 원, 그리고 장사로 벌어서 쓰지 않고 남겨 둔 이익 160만 원이다. 재무상태표에서는 이 둘에 정식 이름이 붙는다.
- 자본금: 처음에 주인이 넣은 돈 (100만 원)
- 이익잉여금: 그동안 번 이익 중 쓰지 않고 쌓아 둔 돈 (160만 원)
회사로 치면 자본금은 주주들이 처음 넣은 돈이고, 이익잉여금은 회사가 그동안 벌어서 쌓아 온 돈이다.
붕어빵 노점의 재무상태표
이제 3화의 목록을 재무상태표 양식으로 옮겨 보자.
| 붕어빵 노점 재무상태표 (오늘 밤 장사 마감 후 현재) | 금액 |
|---|---|
| 유동자산 | 2,300,000원 |
| └ 통장 잔고 | 2,000,000원 |
| └ 남은 재료(팥·밀가루) | 300,000원 |
| 비유동자산 | 3,500,000원 |
| └ 붕어빵 틀 | 2,000,000원 |
| └ 수레 | 1,500,000원 |
| 자산 총계 | 5,800,000원 |
| 유동부채 | 200,000원 |
| └ 외상 재료값 | 200,000원 |
| 비유동부채 | 3,000,000원 |
| └ 붕어빵 틀 대출 | 3,000,000원 |
| 부채 총계 | 3,200,000원 |
| 자본금 | 1,000,000원 |
| 이익잉여금 | 1,600,000원 |
| 자본 총계 | 2,600,000원 |
| 부채와 자본 총계 | 5,800,000원 |
맨 아래 두 줄을 보자. 자산 총계 580만 원과 부채와 자본 총계 580만 원이 똑같다. 3화에서 배운 "자산 = 부채 + 자본"이 재무상태표에서는 표의 위아래(또는 왼쪽과 오른쪽)가 항상 같아지는 모습으로 나타난다.
성적표와 사진은 어떻게 이어질까
손익계산서와 재무상태표는 따로 노는 표가 아니다. 둘을 잇는 다리가 바로 이익잉여금이다.
장사를 해서 순이익이 생기고, 그 돈을 쓰지 않고 남겨 두면 어떻게 될까? 예를 들어 하루 장사로 남긴 이익 10만 원을 통장에 그대로 넣었다고 하자.
- 자산: 통장 잔고가 10만 원 늘어난다 → 자산 총계 590만 원
- 자본: 남겨 둔 이익이 10만 원 늘어난다 → 이익잉여금 170만 원, 자본 총계 270만 원
- 부채: 변화 없음 → 320만 원
590만 원 = 320만 원 + 270만 원. 이번에도 양쪽이 같다. 손익계산서에서 번 돈이 재무상태표의 이익잉여금으로 쌓이고, 그만큼 자산도 늘어난다. 성적표가 좋으면 다음 사진 속 노점이 조금 더 튼튼해지는 셈이다.
뉴스에서 재무상태표를 볼 때
회사의 재무상태표는 금융감독원 전자공시시스템(DART)에서 누구나 볼 수 있다. 처음 볼 때는 숫자가 많아 막막하지만, 오늘 배운 틀만 알면 읽는 순서가 생긴다.
1. 맨 위 날짜를 본다. 이 사진이 언제 찍혔는지 확인한다.
2. 자산 총계, 부채 총계, 자본 총계 세 줄을 먼저 찾는다.
3. 부채와 자본 중 어느 쪽이 더 큰지 본다. 3화에서 본 A·B 노점처럼, 같은 자산이라도 빌린 돈의 비중에 따라 사정이 다르다.
4. 이익잉여금이 지난 사진보다 늘었는지 본다. 꾸준히 이익을 남겨 왔는지 알 수 있다.
1분 복습
- 재무상태표: 특정 시점에 무엇을 가졌고(자산), 그 돈이 어디서 왔는지(부채·자본) 보여주는 사진
- 손익계산서는 기간의 성적표, 재무상태표는 한 시점의 사진
- 유동/비유동: 1년 안에 돈이 되는지(갚아야 하는지)로 나눈다
- 자본 = 자본금(처음 넣은 돈) + 이익잉여금(쌓아 둔 이익)
- 오늘의 노점: 자산 580만 원 = 부채 320만 원 + 자본 260만 원
- 순이익을 남기면 이익잉여금이 늘어 두 표가 이어진다
다음 화 예고
5화에서는 이상한 일이 벌어진다. 한 달 장사로 순이익 280만 원을 남겼는데, 월말에 통장 잔고가 오히려 줄어 있다. 이익과 현금은 왜 다를까? 세 번째 장부, 현금흐름표로 돈의 실제 움직임을 따라가 본다.
※ 본 시리즈는 경제·회계 용어를 쉽게 설명하기 위한 교육 콘텐츠이며, 등장하는 노점과 수치는 이해를 돕기 위한 가상의 예시다. 실제 재무제표의 양식과 분류는 회사 규모와 적용 회계기준에 따라 다를 수 있다. 특정 종목이나 투자 상품에 대한 권유·조언이 아니다.