사장님이 처음 붕어빵 틀을 살 때 200만 원이 들었다. 그 틀로 앞으로 몇 년 동안 붕어빵을 굽는다. 그렇다면 이 200만 원은 언제 비용이 되는 걸까? 산 달에 한꺼번에? 아니면 쓰는 동안 조금씩?
회계는 "쓰는 동안 조금씩"을 택한다. 이것을 감가상각이라고 한다. 5화에서 붕어빵 틀의 가치가 쓰면서 줄어드는 부분은 계산하지 않고 뒤로 미뤄 두었는데, 바로 그 이야기다.
7화를 아직 못 봤다면 팥을 많이 사 두면 좋을까? 재고와 재고회전율 (붕어빵 경제교실 7화)부터 보고 오면 이어서 읽기 편하다.
산 달에 전부 비용으로 잡으면 생기는 일
붕어빵 틀 200만 원을 산 달에 전부 비용으로 잡는다고 해 보자. 2화에서 한 달 영업이익은 312만 5천 원이었다. 여기서 200만 원을 빼면 그 달 영업이익은 112만 5천 원으로 뚝 떨어진다. 그리고 다음 달부터는 틀을 계속 쓰는데도 비용이 0원이라 이익이 원래대로 돌아온다.
장사는 매달 똑같이 했는데, 장부만 보면 한 달은 장사가 엉망이었고 나머지 달은 잘된 것처럼 보인다. 이래서는 장사가 실제로 어떤지 알기 어렵다.
그래서 회계에서는 오래 쓰는 물건의 값을 쓰는 기간에 나눠서 비용으로 적는다. 틀이 매달 붕어빵을 굽는 데 쓰이는 만큼, 비용도 매달 조금씩 나눠 잡는 것이다. 이렇게 나눠 잡는 비용을 감가상각비라고 한다.
정액법: 매년 똑같이 나눈다
감가상각을 계산하는 가장 쉬운 방법은 정액법이다. 물건값을 쓸 수 있는 기간으로 똑같이 나눈다.
감가상각비 = (산 가격 − 다 쓴 뒤 남는 가치) ÷ 쓸 수 있는 기간
붕어빵 틀을 5년 동안 쓸 수 있고, 5년 뒤에는 고물로도 팔 수 없다고 가정해 보자.
(2,000,000원 − 0원) ÷ 5년 = 1년에 400,000원
한 달로 나누면 약 33,333원이다. 붕어빵 틀은 매년 40만 원씩, 5년에 걸쳐 비용이 된다.
장부가액: 장부에 남아 있는 틀의 값
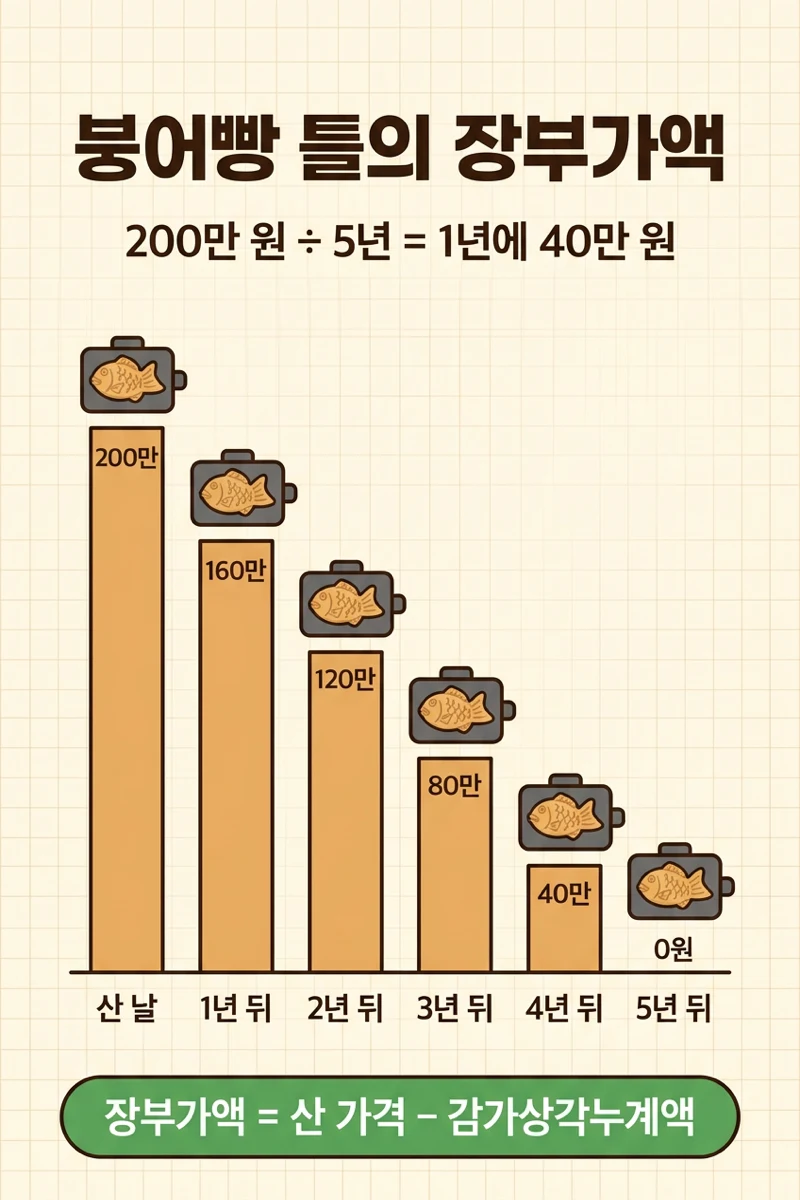
감가상각을 하면 재무상태표에 적히는 틀의 값도 매년 줄어든다. 산 가격에서 그동안 비용으로 처리한 금액(감가상각누계액)을 뺀 값을 장부가액이라고 한다.
장부가액 = 산 가격 − 감가상각누계액
| 시점 | 산 가격 | 감가상각누계액 | 장부가액 |
|---|---|---|---|
| 산 날 | 2,000,000원 | 0원 | 2,000,000원 |
| 1년 뒤 | 2,000,000원 | 400,000원 | 1,600,000원 |
| 2년 뒤 | 2,000,000원 | 800,000원 | 1,200,000원 |
| 3년 뒤 | 2,000,000원 | 1,200,000원 | 800,000원 |
| 4년 뒤 | 2,000,000원 | 1,600,000원 | 400,000원 |
| 5년 뒤 | 2,000,000원 | 2,000,000원 | 0원 |
장부가액은 "이 틀을 지금 팔면 받을 수 있는 돈"과는 다르다. 중고 시장에서 더 비싸게 팔릴 수도, 더 싸게 팔릴 수도 있다. 장부가액은 산 값 중에서 아직 비용이 되지 않고 남아 있는 부분일 뿐이다.
노점 전체의 한 달 감가상각비
노점에는 오래 쓰는 물건이 세 개 있다. 처음 산 틀, 5화에서 새로 산 틀, 그리고 수레다. 이해를 돕기 위해 모두 5년(60개월) 동안 쓰고, 남는 가치는 0원이라고 가정했다.
| 오래 쓰는 물건 | 산 가격 | 한 달 감가상각비 |
|---|---|---|
| 붕어빵 틀 (처음 산 것) | 2,000,000원 | 약 33,333원 |
| 붕어빵 틀 (5화에서 산 것) | 1,000,000원 | 약 16,667원 |
| 수레 | 1,500,000원 | 25,000원 |
| 합계 | 4,500,000원 | 75,000원 |
4,500,000원 ÷ 60개월 = 75,000원
손익계산서가 이렇게 바뀐다
이제 2화의 한 달 손익계산서에 감가상각비 75,000원을 넣어 보자. 감가상각비는 장사를 굴리는 데 드는 비용이므로 판매비와 관리비에 들어간다.
| 한 달 손익계산서 | 감가상각 전 (2화) | 감가상각 반영 |
|---|---|---|
| 매출 | 5,000,000원 | 5,000,000원 |
| 매출총이익 | 4,000,000원 | 4,000,000원 |
| 판매비와 관리비 | 875,000원 | 950,000원 |
| 영업이익 | 3,125,000원 | 3,050,000원 |
| 순이익 | 2,800,000원 | 2,725,000원 |
이해를 돕기 위해 이자와 세금 등은 2화와 같은 금액으로 두었다. 감가상각비만큼 영업이익과 순이익이 75,000원씩 줄었다. 틀과 수레를 공짜로 쓰는 게 아니라는 사실이 이제야 장부에 제대로 나타난 것이다.
현금은 그대로다: 현금이 안 나가는 비용
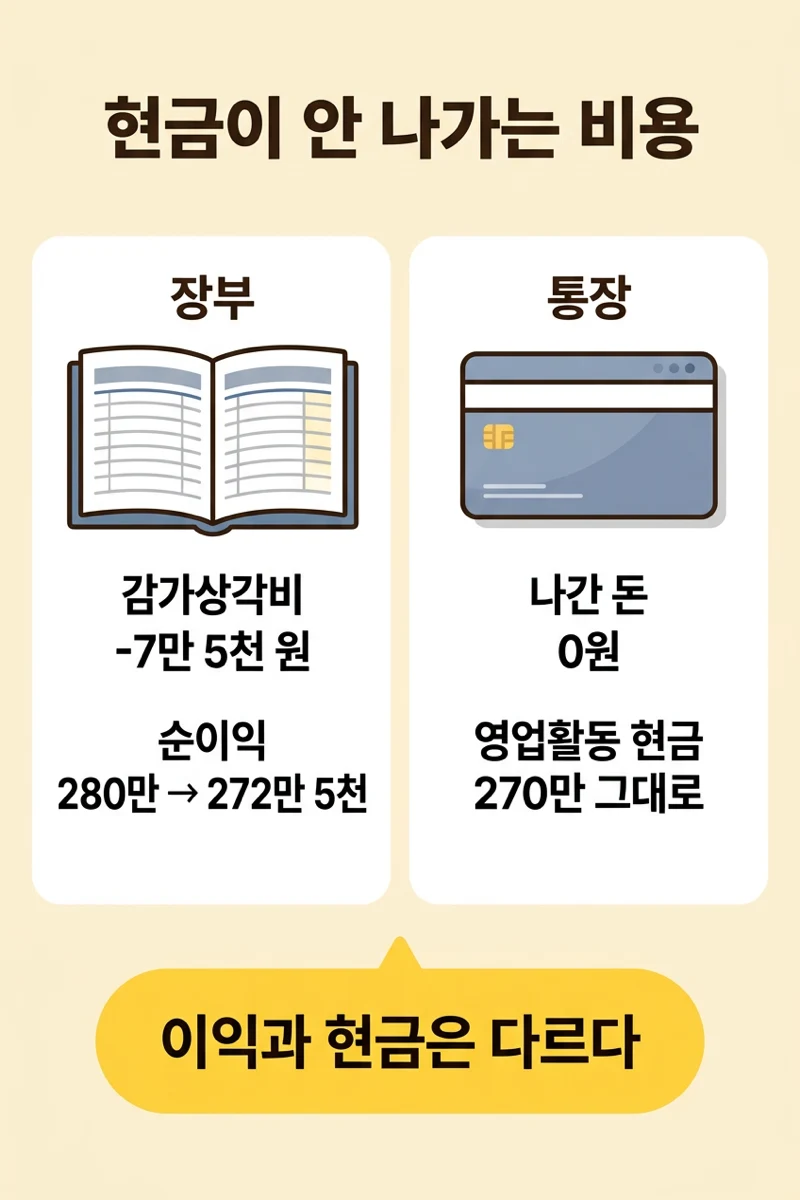
여기서 중요한 사실이 하나 있다. 이번 달에 감가상각비 75,000원이 비용으로 잡혔지만, 이번 달 통장에서 75,000원이 나간 것은 아니다. 틀값은 이미 살 때 다 냈다. 감가상각비는 그 돈을 장부에서 나눠 적는 것일 뿐이다.
그래서 5화의 현금흐름표에서는 감가상각비를 다시 더해 준다. 감가상각을 반영한 순이익으로 5화의 영업활동 현금흐름을 다시 계산하면 이렇다.
| 영업활동 현금흐름 (감가상각 반영) | 금액 |
|---|---|
| 순이익 | +2,725,000원 |
| 감가상각비 (현금이 안 나간 비용) | +75,000원 |
| 외상 재료값 증가 | +100,000원 |
| 남은 재료 증가 | −200,000원 |
| 영업활동 현금흐름 | +2,700,000원 |
5화와 똑같이 270만 원이다. 감가상각을 하든 안 하든 통장에 들어온 현금은 같다. 바뀌는 것은 이익이 언제, 얼마로 보이느냐뿐이다. 5화에서 배운 "이익과 현금은 다르다"를 감가상각이 한 번 더 보여준다.
뉴스에서 감가상각을 만나면
큰 공장이나 설비를 가진 회사는 감가상각비가 매우 크다. 그래서 뉴스나 회사 발표에서 "감가상각 부담으로 이익이 줄었다"는 말이 나오곤 한다. 몇 년 전에 큰 설비를 사들였다면, 그 값이 지금 매년 나눠서 비용으로 잡히고 있다는 뜻이다. 이때도 통장에서 그만큼 현금이 빠져나가고 있는 것은 아니라는 점을 함께 생각하면 숫자가 훨씬 정확하게 읽힌다.
1분 복습
- 감가상각: 오래 쓰는 물건값을 쓰는 기간에 나눠 비용으로 적는 것
- 정액법: (산 가격 − 남는 가치) ÷ 쓸 수 있는 기간, 붕어빵 틀은 1년에 40만 원
- 장부가액 = 산 가격 − 감가상각누계액, 1년 뒤 틀은 160만 원
- 노점 전체 한 달 감가상각비 75,000원 → 순이익 280만 원이 272만 5천 원으로
- 감가상각비는 현금이 나가지 않는 비용이라 현금흐름표에서 다시 더한다
- 감가상각을 해도 영업활동 현금흐름은 270만 원 그대로
다음 화 예고
9화에서는 지금까지 만든 장부로 노점의 건강검진을 한다. 1년 안에 갚을 빚을 갚을 수 있을까(유동비율), 빌린 돈이 너무 많지는 않을까(부채비율). 3화에서 본 A 노점과 B 노점의 차이를 숫자 하나로 읽는 법을 배운다.
※ 본 시리즈는 경제·회계 용어를 쉽게 설명하기 위한 교육 콘텐츠이며, 등장하는 노점과 수치, 사용 기간은 이해를 돕기 위한 가상의 예시다. 실제 감가상각 방법과 내용연수는 자산 종류와 적용 회계기준, 세법에 따라 다를 수 있다. 특정 종목이나 투자 상품에 대한 권유·조언이 아니다.