5화에서 사장님은 재료를 미리 더 사 두었다. 남은 재료가 30만 원어치에서 50만 원어치로 늘었고, 그만큼 통장에서 현금이 빠져나갔다. 사장님은 고민이다. "팥값이 오를지도 모르니 많이 사 두는 게 나을까, 아니면 그때그때 조금씩 사는 게 나을까?"
이번 화에서는 이 남은 재료, 즉 재고를 다룬다. 재고는 재무상태표에서는 자산이고, 손익계산서에서는 매출원가와 연결되며, 현금흐름표에서는 현금을 묶어 두는 존재다. 지금까지 배운 장부 세 장이 모두 만나는 곳이다.
6화를 아직 못 봤다면 하루 몇 개 팔아야 본전일까? 변동비·고정비와 손익분기점 (붕어빵 경제교실 6화)부터 보고 오면 이어서 읽기 편하다.
재고자산: 팔려고 가지고 있는 것
재고자산은 팔기 위해, 또는 팔 물건을 만들기 위해 가지고 있는 것이다. 붕어빵 노점이라면 아직 쓰지 않은 팥과 밀가루가 대표적이다. 다 구워 놓고 아직 못 판 붕어빵도 재고다.
4화의 재무상태표에서 "남은 재료"를 유동자산에 넣었던 것을 기억할 것이다. 곧 써서 붕어빵이 되고, 팔리면 현금이 되기 때문이다.
붕어빵 틀은 재고가 아니다. 틀은 팔려고 가진 게 아니라 붕어빵을 굽는 데 오래 쓰는 도구이기 때문이다. 같은 물건이라도 "팔려고 가졌는가, 쓰려고 가졌는가"에 따라 재고자산과 비유동자산이 갈린다.
매출원가는 재고로 계산한다
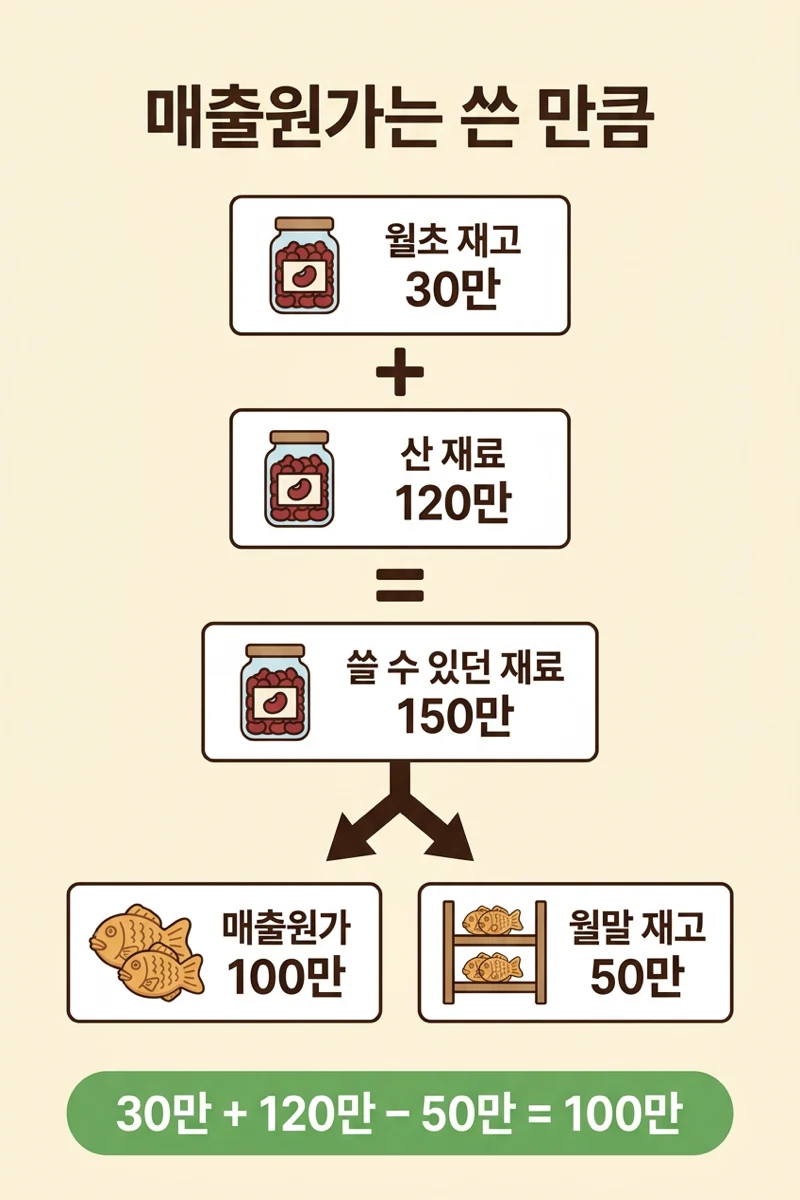
2화에서 한 달 매출원가가 100만 원이라고 했다. 그런데 실제 장사에서는 이번 달에 산 재료를 이번 달에 다 쓰지 않는다. 지난달에 남은 재료를 이번 달에 쓰기도 하고, 이번 달에 산 재료가 다음 달로 넘어가기도 한다. 그래서 매출원가는 재고를 이용해 이렇게 계산한다.
매출원가 = 월초 재고 + 이번 달에 산 재료 − 월말 재고
5화의 한 달을 넣어 보자. 월초에 30만 원어치가 있었고, 이번 달에 120만 원어치를 샀고, 월말에 50만 원어치가 남았다.
300,000원 + 1,200,000원 − 500,000원 = 1,000,000원
2화의 매출원가 100만 원과 정확히 같다. 이번 달에 실제로 붕어빵이 되어 팔려 나간 재료가 100만 원어치라는 뜻이다. 120만 원어치를 샀다고 비용이 120만 원인 것이 아니라, 쓴 만큼인 100만 원만 비용이 되고 나머지 20만 원어치는 재고로 쌓인다.
| 재료의 흐름 (한 달) | 금액 |
|---|---|
| 월초 재고 | 300,000원 |
| (+) 이번 달 산 재료 | 1,200,000원 |
| = 쓸 수 있었던 재료 | 1,500,000원 |
| (−) 월말 재고 | 500,000원 |
| = 매출원가 (실제로 쓴 재료) | 1,000,000원 |
재고가 너무 많으면 생기는 일
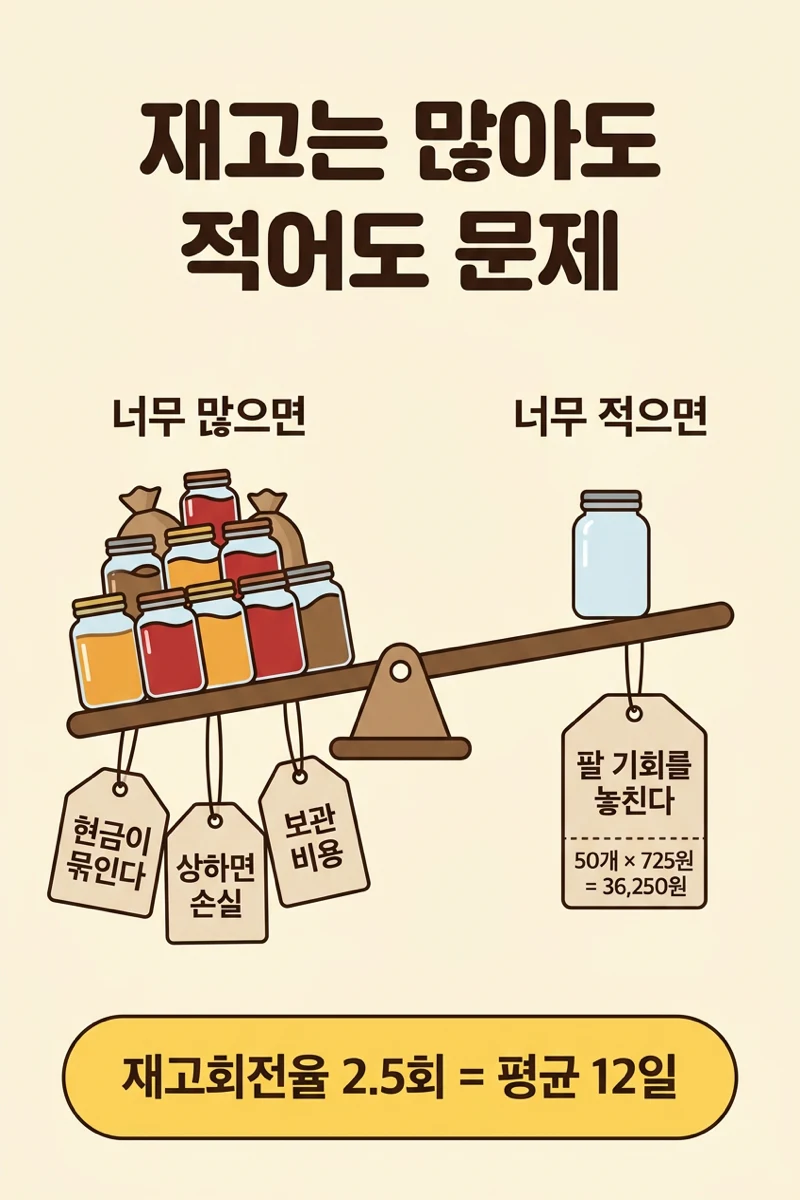
팥을 넉넉히 사 두면 재료가 떨어질 걱정은 없다. 하지만 세 가지 문제가 생긴다.
첫째, 현금이 묶인다. 5화에서 통장 잔고가 줄어든 이유 중 하나가 재료를 20만 원어치 더 사 둔 것이었다. 재고는 자산이지만, 팔리기 전까지는 통장에서 꺼내 쓸 수 없는 돈이다.
둘째, 상하거나 못 쓰게 될 수 있다. 팥이 상해서 10만 원어치를 버렸다고 해 보자. 재무상태표의 재고자산이 10만 원 줄고, 손익계산서에는 그만큼 손실이 생겨 순이익이 10만 원 줄어든다. 사 둔 재고가 그대로 비용이 되어 버린 것이다.
셋째, 보관할 곳이 필요하다. 작은 노점에는 재료를 쌓아 둘 공간이 많지 않다. 회사라면 창고 임차료 같은 비용이 추가로 든다.
재고가 너무 적으면 생기는 일
반대로 재료를 아슬아슬하게 사 두면 어떻게 될까? 손님이 몰린 날 오후에 팥이 떨어져 손님 50명을 돌려보냈다고 하자.
6화에서 붕어빵 1개의 공헌이익은 725원이었다. 50개를 못 팔았으니 놓친 이익은 이렇다.
50개 × 725원 = 36,250원
장부에는 아무것도 적히지 않지만, 벌 수 있었던 돈을 놓친 것이다. 단골손님이 "저 집은 오후에 가면 재료가 없더라" 하고 발길을 끊는다면 손해는 더 커진다.
그래서 재고는 많아도 문제, 적어도 문제다. 장사를 잘하는 가게는 "얼마나 팔릴지"를 예상해서 재고를 알맞게 유지한다.
재고회전율: 재고가 얼마나 빨리 팔려 나가나
재고가 알맞은지 확인할 때 쓰는 숫자가 재고회전율이다. 일정 기간 동안 재고가 몇 번이나 새것으로 바뀌었는지를 보여준다.
재고회전율 = 매출원가 ÷ 평균 재고
평균 재고는 월초 재고와 월말 재고의 평균이다.
(300,000원 + 500,000원) ÷ 2 = 400,000원
재고회전율 = 1,000,000원 ÷ 400,000원 = 2.5회
한 달에 재고가 2.5번 새로 바뀌었다는 뜻이다. 이걸 날짜로 바꾸면 더 와닿는다. 한 달을 30일로 보면 이렇다.
30일 ÷ 2.5회 = 12일
재료가 들어와서 붕어빵이 되어 팔려 나갈 때까지 평균 12일 정도 노점에 머문다는 뜻이다. 팥이 상하기 쉬운 재료라면 12일은 꽤 길 수 있다. 사장님은 이 숫자를 보고 재료를 조금 더 자주, 적게 사는 쪽을 고민해 볼 수 있다.
뉴스에서 "재고가 쌓였다"는 말을 들으면
회사 뉴스에서 "재고가 늘었다", "재고 부담이 커졌다"는 말이 나올 때가 있다. 오늘 배운 내용으로 읽으면 이런 뜻이다.
- 만든 물건이 예상만큼 안 팔려서 창고에 쌓이고 있다
- 그만큼 현금이 묶여 있다
- 오래 쌓이면 값을 내려 팔거나 버려야 해서 손실이 날 수 있다
물론 재고가 늘었다고 무조건 나쁜 신호는 아니다. 곧 많이 팔릴 것을 예상하고 미리 준비한 것일 수도 있다. 그래서 재고는 숫자 하나보다, 매출이 함께 늘고 있는지와 재고회전율이 어떻게 변하는지를 같이 본다.
1분 복습
- 재고자산: 팔려고, 또는 팔 물건을 만들려고 가지고 있는 것 (남은 팥·밀가루)
- 매출원가 = 월초 재고 + 이번 달 산 재료 − 월말 재고 = 100만 원
- 산 만큼이 아니라 쓴 만큼만 비용이 된다
- 재고가 많으면: 현금이 묶이고, 상하면 손실, 보관 비용
- 재고가 적으면: 팔 기회를 놓친다 (50개 × 725원 = 36,250원)
- 재고회전율 = 매출원가 ÷ 평균 재고 = 2.5회, 재고가 평균 12일 머문다
다음 화 예고
8화에서는 붕어빵 틀 이야기를 한다. 200만 원짜리 틀을 산 달에 200만 원을 전부 비용으로 잡으면 그 달은 큰 적자가 난다. 그래서 회계에서는 틀을 쓰는 기간 동안 비용을 나눠서 적는다. 5화에서 미뤄 두었던 감가상각을 붕어빵 틀로 계산해 본다.
※ 본 시리즈는 경제·회계 용어를 쉽게 설명하기 위한 교육 콘텐츠이며, 등장하는 노점과 수치는 이해를 돕기 위한 가상의 예시다. 실제 재고 평가 방법은 적용 회계기준에 따라 다를 수 있다. 특정 종목이나 투자 상품에 대한 권유·조언이 아니다.